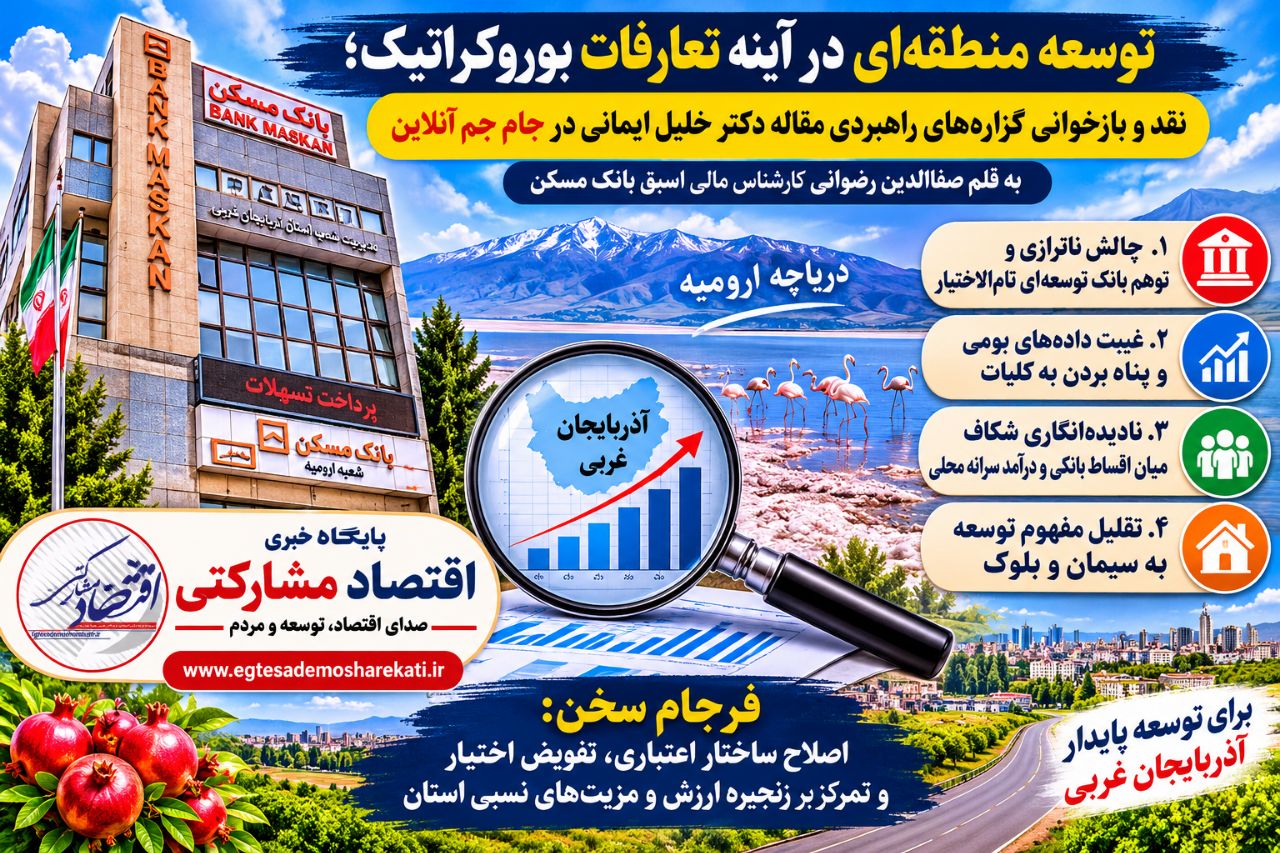
توسعه منطقهای در آینه تعارفات بوروکراتیک؛ نقد و بازخوانی گزارههای راهبردی مقاله دکتر خلیل ایمانی در جام جم آنلاین
✍️به قلم صفاالدین رضوانی کارشناس مالی اسبق بانک مسکن
قلمرو اقتصاد توسعه بیش از آنکه نیازمند بیانیههای ترویجی و ادبیات بخشنامهای باشد، تشنه تحلیلهای عینی، دادهمحور و مبتنی بر واقعیات ساختاری است. انتشار مقالاتی در رسانههای عمومی با رویکرد بازتعریف نقشآفرینی اقتصادی بانکها در استانها — همچون یادداشت دکتر خلیل ایمانی، مدیر شعبه بانک مسکن آذربایجان غربی، با عنوان «بانک مسکن و ضرورت بازتعریف نقشآفرینی اقتصادی در آذربایجان غربی» که در جام جم آنلاین منتشر شده است — اگرچه در ظاهر گویای دغدغهمندی بومی است، اما به دلیل فاصله معنادار میان احکام دستوری و واقعیات میدانی نظام بانکی، غالباً در سطح یک گزاره آرمانی متوقف میماند. نوشته منتشر شده در این پایگاه خبری نیز از همین زاویه نیازمند واکاوی و نقادی ساختاری است:
۱. چالش ناترازی و توهم بانک توسعهای تامالاختیار نخستین و بنیادینترین لغزشگاه در اینگونه نوشتارها، خلط مأموریتهای تعریفشده یک بانک تجاری-تخصصی با وظایف حاکمیتی و نهادهای توسعهای کلان است. بانک مسکن در ساختار مالی کشور خود با معضلات عدیدهای نظیر ناترازی منابع و مصارف، تکالیف انباشته بودجهای و هزینههای سرسامآور طرحهای کلان ملی دستوپنجه نرم میکند. طرح این گزاره که بانک میتواند فراتر از تکالیف ابلاغی، پیشران توسعه همهجانبه یک استان مرزی و پهناور باشد — بدون آنکه مدل مشخصی برای تأمین مالی غیرتورمزا ارائه شود — بیش از آنکه راهبردی باشد، بازتابنده آرزوهای مدیریتی است. این پرسش کلیدی بیپاسخ میماند که بانکی که در تجهیز منابع محلی با محدودیت مواجه است، چگونه میخواهد بار توسعه منطقهای را به دوش بکشد؟
۲. غیبت دادههای بومی و پناه بردن به کلیات وقتی سخن از توسعه یک استان خاص با ویژگیهای ژئوپلیتیک و اقتصادی آذربایجان غربی به میان میآید، انتظار جامعه نخبگانی، پژوهشگران و فعالان اقتصادی این است که متن منتشر شده در رسانههای عمومی با شاخصهای عینی گره بخورد. با این حال، در مقاله چاپشده در جام جم آنلاین، ارائه دادههای مشخص پیرامون نسبت مصارف به منابع (LDR) شعب استان، ضریب نفوذ تسهیلات در بخشهای مولد همچون صنایع تبدیلی کشاورزی و زنجیره ارزش باغداری (که شریان حیاتی منطقه است) و نرخ مطالبات غیرجاری (NPL) مسکوت مانده است. کلیگویی درباره لزوم هدایت اعتبارات بدون استناد به آمارهای منطقهای، متن را به سطح یک سخنرانی ترویجی تنزل میدهد.
۳. نادیدهانگاری شکاف میان اقساط بانکی و درآمد سرانه محلی یکی از پاشنهآشیلهای جدی سیاستهای اعتباری در استانهایی با توزیع نامتوازن درآمد (نظیر شهرهای جنوبی و شمالی و مناطق مرزی آذربایجان غربی)، تناسب نداشتن مدل بازپرداخت تسهیلات با واقعیت معیشت خانوارهاست. افزایش سقف وامها یا ارائه فرمولهای بازپرداخت پلهای سنگین بدون در نظر گرفتن قدرت خرید محلی، نه تنها به خانوارها کمکی نمیکند، بلکه یا به انحراف منابع به سمت دلالی در کلانشهرها منجر میشود و یا رکود و معوقات بانکی را به ارمغان میآورد. غفلت از این واقعیت میدانی در تحلیلهای مدیریتی، نشانگر دوری تصمیمسازان از کف بازار است.
۴. تقلیل مفهوم توسعه به سیمان و بلوک
توسعه اقتصادی در استانی مرزی، ترانزیتی و کشاورزی مانند آذربایجان غربی نمیتواند صرفاً در چارچوب ساخت واحدهای مسکونی خلاصه شود. مسکن محرک پیشران است، اما بدون پیوست لجستیکی، توسعه زیرساختهای تجاری مرزها و حمایت مالی از زنجیره تأمین بخشهای مولد، شهرکهای مسکونی تنها به خوابگاههای بدون اشتغال بدل خواهند شد. نگاه تکساحتی به مقوله مسکن از دیگر ضعفهای بنیادی این رویکرد است.
فرجام سخن بانکداری توسعهای در منطقهای چون آذربایجان غربی، پیش از نیازمند بودن به انشاهای بوروکراتیک و بیانیهنویسی، نیازمند اصلاح ساختار اعتباری، تفویض اختیار به مدیران استانی برای انعطاف در تضامین متناسب با اقتصاد محلی و تمرکز بر زنجیره ارزش و مزیتهای نسبی استان است. تا زمانی که این تناقضات ساختاری حل نشود، بازتعریف نقشآفرینی اقتصادی تنها در حد واژگانی زیبا در صفحات مطبوعات و خبرگزاریها باقی خواهد ماند.
#اقتصادی#بانک#ساخت و سازماندهی #مسکن